商业保理总监视角 西安迈科金属国际集团与上海迈科金属集团的产融协同实践
引言
随着大宗商品贸易规模的持续扩大与供应链金融的深化发展,商业保理已成为企业优化现金流、管理信用风险、赋能上下游生态的重要工具。作为国内金属贸易领域的头部企业,西安迈科金属国际集团(以下简称“西安迈科”)与上海迈科金属集团(以下简称“上海迈科”)在商业保理领域的布局与实践,为行业提供了产融结合的典型样本。本文以商业保理总监的视角,系统梳理两家集团的保理业务逻辑、风控体系与协同价值,以期为同业提供参考。
一、集团背景与保理业务定位
1.1 西安迈科金属国际集团
西安迈科是以有色金属、黑色金属等大宗商品贸易为核心,集供应链服务、产业投资于一体的国际化企业集团。其业务网络覆盖全球主要矿区与消费市场,年贸易规模位居行业前列。在庞大的贸易链条中,应收账款规模大、账期长、交易对手多元,天然具备开展商业保理业务的资产基础。
1.2 上海迈科金属集团
上海迈科作为西安迈科在华东区域的重要战略支点,承担着长三角地区金属贸易、仓储物流及金融服务的职能。依托上海国际金融中心的区位优势,上海迈科在保理业务上更贴近资金端与创新端,是集团产融协同的“桥头堡”。
1.3 商业保理总监的角色定位
在两集团的组织架构中,商业保理总监并非单纯的资金管理者,而是兼具三重身份:一是供应链金融方案的设计者,需深入理解金属贸易的交易结构与账期特征;二是信用风险的守门人,需建立与大宗商品价格波动相匹配的动态风控模型;三是集团内外资源的连接者,需协调银行、保理同业、保险及科技平台,构建多元化资金与增信渠道。
二、商业保理业务的核心模式
2.1 正向保理:服务上游供应商
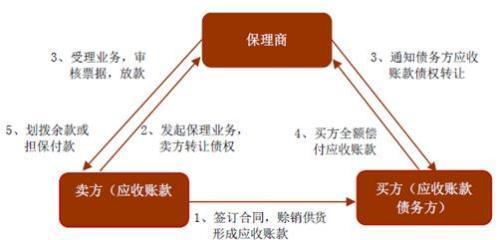
金属贸易上游多为矿山、冶炼厂及大型贸易商,其对核心企业的应收账款笔数多、单笔金额大。保理总监牵头设计正向保理方案,以上游供应商对西安迈科或上海迈科的应收账款为基础资产,提供融资、应收账款管理及催收服务。关键要点包括:
- 确权管理:推动核心企业对应收账款进行线上确权,确保基础交易真实性;
- 融资比例动态调整:根据金属品类价格波动率与供应商信用评级,设定70%—90%的阶梯融资比例;
- 资金闭环:约定回款账户监管,确保回款路径可控。
2.2 反向保理:赋能下游客户
针对下游中小型加工企业及终端用户,保理总监主导反向保理模式,以核心企业(迈科系)的应付账款为抓手,帮助下游客户获得基于核心企业信用的低成本融资。这一模式既缓解了下游客户的资金压力,又增强了集团对下游渠道的粘性,同时通过延长应付账款账期优化了集团自身的现金流。
2.3 应收账款池融资
鉴于金属贸易应收账款高频、分散的特点,保理总监推动建立应收账款资产池,对池内资产进行动态评估与循环融资。通过设定池内资产分散度、账龄结构、交易对手集中度等指标,实现风险分散与融资效率的平衡。
三、风控体系:大宗商品特色的信用管理
3.1 价格波动风险的对冲
金属价格波动是保理业务的首要风险来源。保理总监需协同集团风控与交易团队,建立“货值—融资额”的动态盯市机制:当质押货物或对应应收账款所锚定的金属价格下跌超过预警线时,触发追加保证金或提前还款安排;对价格波动剧烈的品类适当降低融资比例或引入期货套保增信。
3.2 交易真实性与重复融资防范
依托集团数字化贸易平台,保理业务系统与订单、物流、仓储数据打通,实现“合同—发票—物流单—入库单”四流合一校验。通过 blockchain 存证与中登网登记双保险,防范应收账款重复转让与虚假贸易。
3.3 交易对手信用评级
针对上游供应商与下游客户分别建立评级模型,涵盖财务指标、历史履约记录、行业地位及集团合作年限等维度。评级结果直接挂钩融资比例、费率与担保要求,实现风险定价的精细化。
四、资金端与科技赋能
4.1 多元化资金渠道
保理总监统筹银行授信、同业保理再保理、资产证券化(ABS)及集团自有资金等多渠道资金。实践中,上海迈科因地处上海,更易对接交易所市场,曾推动以应收账款为基础资产的供应链 ABS 发行,有效降低融资成本并拓宽资金来源。
4.2 数字化保理平台建设
由保理总监牵头,联合科技团队搭建线上保理业务系统,实现从资产准入、尽调、审批、放款到贷后监控的全流程线上化。系统内置风控规则引擎,自动触发预警,大幅提升业务处理效率与风控响应速度。
五、协同价值与展望
西安迈科与上海迈科的商业保理实践,本质上是将集团在金属贸易领域的产业优势转化为金融信用优势。对集团而言,保理业务提升了资金周转效率、增强了上下游粘性;对供应链生态而言,中小供应商与客户获得了更便捷的融资渠道,促进了产业链的整体稳定。
商业保理总监的角色将持续向“数据驱动的供应链金融管理者”演进。随着大宗商品贸易数字化程度的提升,保理业务有望与电子仓单、物联网监控、碳足迹核算等新要素深度融合,在风险可控的前提下进一步拓展服务边界。西安迈科与上海迈科将继续以产融协同为抓手,为金属贸易供应链的高质量发展注入金融动能。
##
商业保理不是孤立的金融产品,而是嵌入产业交易结构的信用服务。作为商业保理总监,唯有深谙金属贸易的业务逻辑、严守风险底线、善用科技与资金工具,方能真正发挥保理在供应链中的“润滑剂”与“稳定器”作用。迈科系的实践表明,产融结合的深度,决定了供应链金融的价值高度。
如若转载,请注明出处:http://www.huiniubao.com/product/49.html
更新时间:2026-10-30 19:29:54