商业保理的法律框架与实践应用——基于《中国合同库 商业保理》的解析
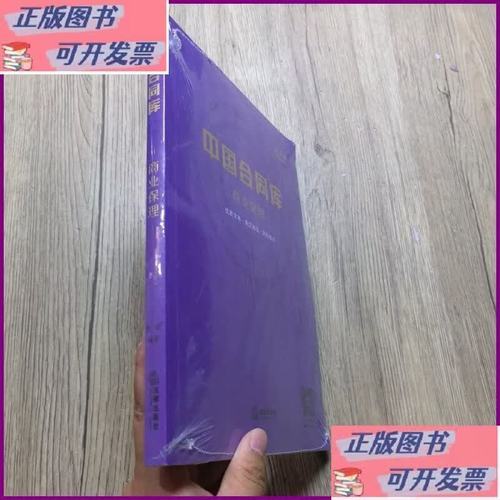
商业保理作为一种供应链金融工具,在促进应收账款流转、缓解中小企业融资难题方面发挥着重要作用。随着我国商业保理行业的快速发展,法律规范的完善与合同文本的标准化成为行业健康发展的关键。法律出版社出版的《中国合同库:商业保理》一书,系统梳理了商业保理业务涉及的法律法规与合同范本,为从业者提供了重要的实务指引。本文基于该书内容,对商业保理的法律框架、核心合同类型及风险防控要点进行解析。
一、商业保理的法律基础与监管环境
商业保理的法律关系主要受《民法典》合同编的规范,特别是关于债权转让、保理合同的规定。《民法典》第七百六十一条至第七百六十九条专章规定了保理合同,明确了保理合同的定义、内容、形式以及有追索权保理和无追索权保理的法律后果。商务部、银保监会等监管部门先后出台《商业保理企业管理办法(试行)》《关于加强商业保理企业监督管理的通知》等规范性文件,对商业保理企业的设立、经营范围、风险管理等方面提出要求。随着金融监管体制改革,商业保理公司统一纳入银保监会监管体系,监管趋严,合规经营成为行业主旋律。《中国合同库:商业保理》一书在梳理上述法律规范的基础上,强调合同条款设计必须符合监管要求,避免因违规操作引发法律风险。
二、商业保理合同的核心类型与关键条款
商业保理业务涉及的基础合同包括保理合同、应收账款转让协议、金融服务协议等。《中国合同库:商业保理》收录了多类示范文本,并对关键条款进行了提示。其中,保理合同是核心,通常包含以下要素:
- 保理类型:明确是否有追索权、是否通知债务人、是否融资等,不同保理类型下当事人的权利义务差异显著。有追索权保理中,保理商在应收账款到期未获清偿时有权向债权人追索;无追索权保理中,保理商承担坏账风险,但通常要求更高的费用或更严格的审查。
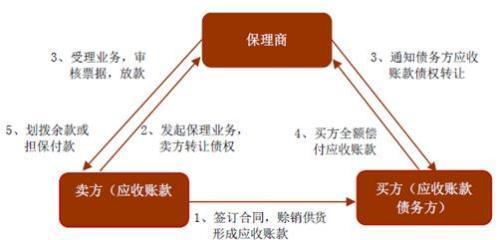
- 应收账款范围与转让:需明确转让的应收账款具体信息,包括债务人、金额、账期等动态池或逐笔转让的不同约定,关注禁止转让条款的效力及从权利的转移。根据《民法典》第五百四十五条,债权转让需通知债务人,未经通知不对债务人发生效力,因此合同中应约定通知义务的履行方式与时间。
- 保理融资款与费用:约定融资比例、融资期限、利息及保理服务费的计算方式,避免变相高息。需注意综合融资成本应符合司法保护上限,并清晰披露各项费用。
- 担保与保障措施:包括应收账款质押、保证、回购担保等增信安排,以及账户监管、资金封闭管理等操作条款。
- 违约责任与争议解决:明确各方违约情形及责任,并约定诉讼或仲裁管辖,降低维权成本。
上海市高级人民法院在2021年发布的《商业保理纠纷案件审判白皮书》中指出,保理合同纠纷常见争点包括保理法律关系的认定、应收账款真实性的审查、有追索权保理中保理商的求偿范围等,提示从业者在合同中应细化相关条款。
三、商业保理业务的风险防控与合同管理
商业保理业务风险主要集中在信用风险、操作风险和法律风险。信用风险源于债务人违约或债权人欺诈;操作风险涉及应收账款确认、登记、催收等环节;法律风险则包括合同效力瑕疵、应收账款虚假、禁止转让条款等。对此,实务中应加强尽职调查,核实应收账款的真实性与合法性,并在中国人民银行征信中心动产融资统一登记公示系统办理应收账款转让登记,以对抗善意第三人。
《中国合同库:商业保理》一书特别指出,合同文本的设计应注重风险分配的合理性,例如在无追索权保理中,保理商应通过严格的债务人资信审查、设置回购触发条件等方式控制风险;在有追索权保理中,则应明确追索条件、追索范围和追索程序。随着电子签名、区块链等技术的应用,电子合同的法律效力与存证方式也成为合同管理的新课题,从业者需关注《电子签名法》等相关规定,确保电子合同符合法律要求。
四、
商业保理行业的规范化发展离不开法律制度的支撑与合同文本的标准化。《中国合同库:商业保理》作为法律出版社推出的专业工具书,汇聚了行业专家智慧,为商业保理公司、律师事务所、金融机构等提供了实用的合同范本与操作指南。从业者应在此基础上,结合具体业务场景与最新监管动态,审慎设计合同条款,强化风险防控,推动商业保理业务在法治轨道上稳健前行。
如若转载,请注明出处:http://www.huiniubao.com/product/46.html
更新时间:2026-10-30 16:23:43