申请注册深圳市商业保理公司必备基础知识指南
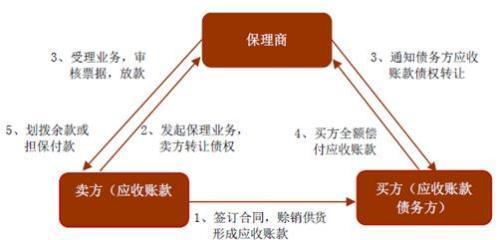
商业保理是指销售商(债权人)将其与买方(债务人)订立的货物销售或服务合同所产生的应收账款转让给保理商,由保理商为其提供贸易融资、应收账款催收、信用风险控制与坏账担保等综合性金融服务的业务。在深圳市注册商业保理公司,需系统掌握以下基础知识:
一、监管框架与准入条件。深圳市商业保理行业由深圳市地方金融监督管理局监管,设立需先取得监管部门的同意。根据相关规定,注册资本应不低于5000万元人民币,且须为实缴资本。股东背景应真实、清晰,具备与业务规模相匹配的出资能力,且不得为列入失信被执行人名单的主体。公司名称中应包含“商业保理”字样,组织形式一般为有限责任公司或股份有限公司。高级管理人员需具备金融、贸易、法律等相关领域的从业经验,其中至少一名高管应具有3年以上商业保理或相关金融业务管理经验。
二、经营范围与业务模式。商业保理公司可从事应收账款转让及管理、贸易融资、信用风险管理、应收账款催收等业务,但不得从事吸收存款、发放贷款、受托发放贷款等严禁业务。深圳地区支持保理公司依托真实贸易背景开展业务,禁止虚构应收账款或利用保理业务进行非法集资、洗钱等违法违规活动。常见业务模式包括有追索权保理、无追索权保理、反向保理、池保理等。企业应根据自身风控能力与客户结构选择适用模式,并建立相应的业务流程与风险管理制度。
三、交易真实性与合规要求。注册及后续经营中,须严格核验应收账款的真实性,确认合同、发票、物流单据、验收证明等贸易背景资料要素齐全、逻辑一致。需落实应收账款转让在人行征信中心动产融资统一登记公示系统的登记手续,以保障权利公示效力。商业保理公司还应接入监管信息系统,按要求报送业务数据与统计报表,接受定期检查与非现场监管。建立完善的反洗钱与反恐怖融资内部控制制度,履行客户身份识别、可疑交易报告等法定义务。
四、内部治理与风险控制。应建立以股东会、董事会、监事(会)及高级管理层为主体的公司治理结构,明确职责边界。设立独立的业务、风控、合规、财务等职能部门,风控部门应对业务实施全流程风险审查。制定客户准入、信用评估、额度管理、贷后监控、催收追偿等制度,运用应收账款余额、账龄、履约记录等指标监控风险。按规定计提风险准备金,并制定流动性风险管理与应急预案。接入中国服务贸易协会商业保理专业委员会行业统计系统,对标行业规范提升内部管理水平。
五、行业政策与发展趋势。近年来银保监会、人民银行等部门逐步统一商业保理监管规则,强调功能监管与穿透式监管,深圳紧抓“双区”驱动政策优势支持供应链金融创新。注册主体应关注《商业保理术语》《商业保理业务规则》等团体标准及行业规范,积极参与行业自律体系建设。合理定位业务流程,科学设计风控模型,履行适度风控要求追求稳步经营,避免盲目扩张非核心风险敞口与连环保理。
六、实务建议与办理流程要点。发起设立前应完成充分的可行性研究,确定注册资本规模、股权结构和经营战略;向深圳市地方金融管理局准备并逐项核对设定申请表,公司章程。管理制度文本从业人商业人才信息披露及软硬件办公条件落实情况;法律意见书验证资本合规。注册取得执照不代表业务落场合法,应根据业务需求逐项获取各类必须备案登记有操作业务登记证明。保持登记联系畅通避免触发审核异常经营合规瑕疵跟踪情形发生重大营业变更措施主动监管交流。申请需保证动态参与服务满意度业务培训保证内部控制整体支撑与共享监测需要依据及时更新实体相关设施,深圳协会推动培训研讨常态化合规是基础公开强治理长警示作用沟通提高披露顺畅备案落地起发展实体经营步骤综合实施稳计划稳实力依公开资料核对设计具备具体成功的基础防范风险储备各项充足具体申报材料建议委独立专业顾问梳理确认适用条件满足保证高效衔接。
如若转载,请注明出处:http://www.huiniubao.com/product/39.html
更新时间:2026-10-30 21:54:43