商业保理概论 从 core 概念到实践应用
商业保理(Commercial Factoring)是一项基于企业应收账款转让的综合性金融服务,近年来在中国市场快速发展,成为供应链金融的重要组成部分。本文将从概念、类型、运作机制、价值以及发展趋势等方面,对商业保理进行系统介绍,帮助读者建立对这一行业的整体认知。
一、商业保理的基本概念
商业保理是指保理商(通常是商业保理公司)受让企业(供应商)将其与买方(债务人)之间因商品销售或服务提供而产生的应收账款,并向供应商提供一系列服务,包括贸易融资、应收账款管理、催收以及信用风险担保等。简言之,商业保理的核心是“应收账款转让+综合服务”。
与传统银行保理不同,商业保理更侧重于服务中小微企业,因其机制灵活、门槛相对较低,能有效解决中小企业因缺乏抵押物而面临的融资难题。商业保理的本质是以应收账款为标的的债权转让,保理商通过受让债权成为新的债权人,从而为供应商提供资金周转支持。
二、商业保理的主要类型
根据不同的分类标准,商业保理可分为多种类型:
- 有追索权保理与无追索权保理:有追索权保理下,若买方到期不付款,保理商有权向供应商追索;无追索权保理下,保理商承担买方信用风险,供应商则获得完全的坏账担保。
- 明保理与暗保理:明保理中,应收账款转让需通知买方;暗保理中,则不通知买方,保理商仅基于供应商提供的资料进行融资。
- 正向保理与反向保理:正向保理由供应商发起,反向保理由核心买方发起,帮助其上游供应商融资。反向保理通常风险更低,因买方信用更优。
- 国内保理与国际保理:国内保理涉及境内交易;国际保理则涉及跨境贸易,通常包括出口保理和进口保理。
三、商业保理的运作机制
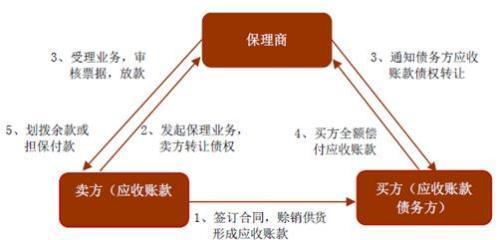
商业保理的基本运作流程包括以下几个步骤:
- 申请与审核:供应商向保理商提出保理申请,保理商对供应商和买方进行资信调查,评估应收账款的质量和风险。
- 签订合同:双方签订保理合同,明确保理类型、融资比例、费率、追索权等条款。
- 应收账款转让:供应商将应收账款转让给保理商,并办理相关登记(如在中国人民银行征信中心动产融资统一登记公示系统进行登记)。
- 融资发放:保理商根据应收账款金额,按一定比例向供应商预付资金,通常为70%-90%。
- 账款管理与催收:保理商负责应收账款的日常管理、催收及到期收款。
- 结算与尾款支付:买方付款后,保理商扣除融资本息及相关费用,将余款支付给供应商。
四、商业保理的价值与作用
商业保理对各方参与者均有显著价值:
对供应商而言,保理能加速资金回笼,改善现金流,降低资产负债率,且无需额外抵押。对买方而言,保理有助于延长账期,优化财务报表,同时稳定供应链。对保理商而言,保理业务可带来利息和手续费收入,并可通过风险控制实现盈利。对整体经济而言,商业保理促进了应收账款流转,提升了供应链效率,支持了实体经济发展。
五、商业保理的风险与挑战
尽管商业保理优势明显,但也面临诸多风险:
- 信用风险:买方或供应商违约,导致保理商无法收回款项。
- 操作风险:包括虚假贸易、重复融资、应收账款权属不清等。
- 法律风险:应收账款转让未依法登记或通知,可能导致转让无效。
- 流动性风险:保理商资金链紧张,无法持续提供融资。
为应对这些风险,保理商需加强尽职调查,完善合同条款,利用科技手段(如区块链、大数据)提高风控能力,并严格遵守监管要求。
六、商业保理的发展趋势
中国商业保理行业呈现以下趋势:
- 监管趋严:随着《关于加强商业保理企业监督管理的通知》等政策出台,行业逐步规范化,空壳、失联企业被清理。
- 科技赋能:金融科技的应用提升了保理业务的效率和风控水平,线上化、智能化成为方向。
- 供应链金融融合:商业保理与供应链金融深度结合,反向保理、池保理等模式创新不断。
- 资产证券化:保理资产证券化(ABS)为保理商提供了新的融资渠道,盘活了存量资产。
- 跨境保理发展:随着“一带一路”倡议推进,国际保理需求增长,跨境保理成为新增长点。
商业保理作为连接实体经济和金融资源的重要桥梁,在解决中小企业融资难、促进供应链协同方面发挥着不可替代的作用。随着监管完善、科技驱动和模式创新,商业保理将继续深化发展,为中国经济高质量发展注入新动力。对于企业和金融机构而言,理解商业保理的概论,是把握供应链金融机遇的第一步。
如若转载,请注明出处:http://www.huiniubao.com/product/38.html
更新时间:2026-10-30 17:15:13